فرهاد نیلی، اقتصاددان:خرید اعتباری در بحران اقتصادی دائمی، پیشخورکردن درآمدی است که فردا هم وجود نخواهد داشت
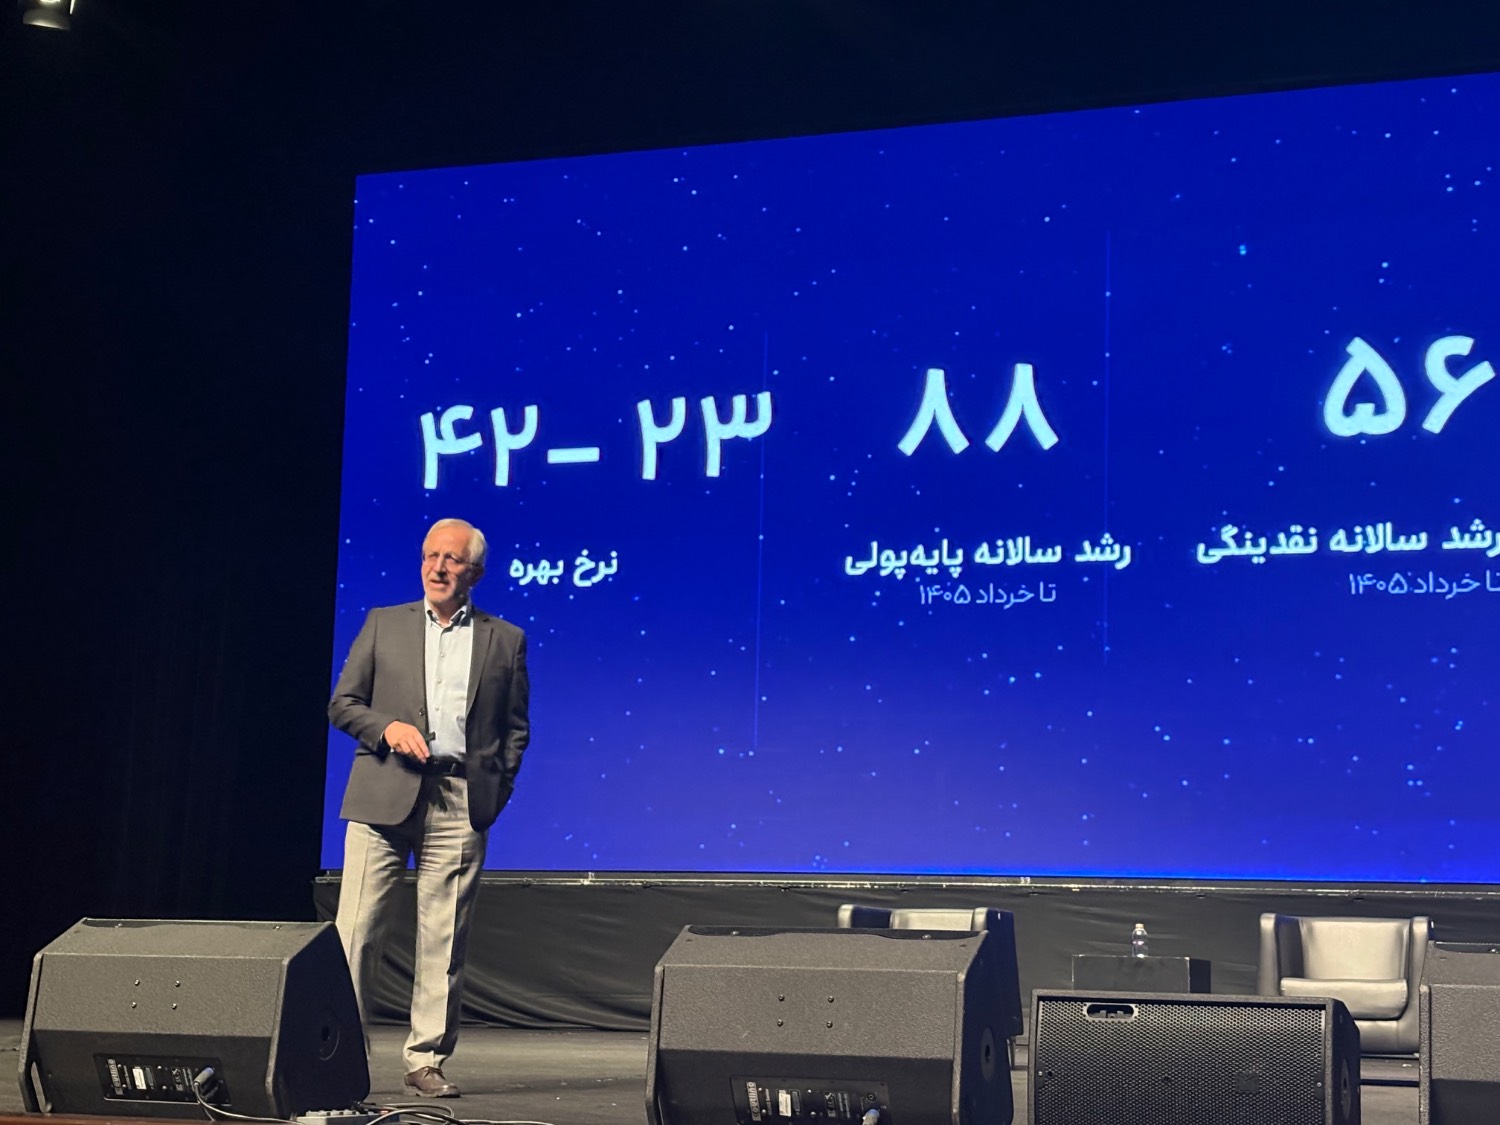
به گزارش ایرانیان استارتاپ، فرهاد نیلی روز دوشنبه ۴ آبان ۱۴۰۵ در رویداد «نتبهنت، در پی یک صدا» و رونمایی از «گزارش صنعت BNPL ایران به روایت اسنپپی»، با بررسی شاخصهای کلان اقتصادی، به فرصتها و تهدیدهای پیش روی صنعت خرید اعتباری پرداخت و تأکید کرد که رشد تقاضا برای دریافت اعتبار در شرایط تورمی نباید با بزرگتر شدن واقعی اقتصاد اشتباه گرفته شود.
او با اشاره به وضعیت اقتصادی کشور گفت: «فراموش نکنید که کیک اقتصاد در حال کوچک شدن است. اگر میبینید سهم BNPL زیاد میشود، این سهم از کیکی است که خودش در حال آب رفتن است.»
رشد اقتصادی به منفی ۱۱ درصد رسید و تورم کالاها از ۱۲۰ درصد عبور کرد
نیلی در تشریح وضعیت اقتصاد کلان ایران اعلام کرد که نرخ تورم به حدود ۹۰ درصد و تورم کالاها به ۱۲۳ درصد رسیده است. به گفته او، مقایسه عملکرد اقتصاد در بهار ۱۴۰۵ با مدت مشابه سال ۱۴۰۴ از رشد اقتصادی نزدیک به منفی ۱۱ درصد حکایت دارد؛ در همین دوره، مصرف خانوارها نیز ۴ درصد کاهش یافته است.
او با بیان اینکه بخش عمده افت رشد اقتصادی به کاهش سرمایهگذاری مربوط میشود، هشدار داد که کوچکشدن سرمایهگذاری، چشمانداز رشد اقتصادی در سالهای آینده را نیز تحت تأثیر قرار میدهد.
این اقتصاددان همچنین رشد نقدینگی را ۵۶ درصد، رشد پایه پولی را ۸۸ درصد و نرخ بهره مؤثر را بین ۳۲ تا ۴۲ درصد اعلام کرد و توضیح داد که بررسی همزمان این شاخصها برای شناخت وضعیت تقاضا و آینده صنعت خرید اعتباری ضروری است.
شکاف تورم و نرخ بهره، تقاضا برای خرید اعتباری را افزایش داده است
نیلی با اشاره به فاصله قابلتوجه نرخ تورم و نرخ بهره توضیح داد که تورم، تقاضای آینده را به زمان حال منتقل میکند، درحالیکه نرخ بهره میتواند مصرف امروز را به آینده موکول کند.
او گفت: «کاری که تورم میکند این است که تقاضای فردا را به امروز میآورد و نرخ بهره، تقاضای امروز را به فردا میبرد.»
به گفته او، زمانی که نرخ تورم در محدوده ۹۰ تا ۱۲۰ درصد قرار دارد، اما نرخ بهره بهمراتب پایینتر است، دریافت اعتبار برای مصرفکنندگان جذابتر میشود. این شکاف که به منفیشدن نرخ بهره حقیقی منجر شده، یکی از عوامل افزایش تقاضا برای خدمات خرید اعتباری در ایران است.
نیلی درعینحال نسبت به افزایش سهم خرید طلا و کالاهای سرمایهای از طریق پلتفرمهای BNPL هشدار داد. او توضیح داد که در شرایط عقبماندن نرخ بهره از تورم، تمایل مردم به حفظ ارزش داراییهای خود و حرکت به سمت طلا و ارز افزایش مییابد؛ پدیدهای که از آن با عنوان «فرار از ریال» یاد کرد.
او تأکید کرد که پلتفرمهای خرید اعتباری باید سهم معاملات طلا را بهدقت رصد کنند؛ زیرا افزایش تقاضا برای این نوع خریدها لزوماً نشانه رشد سالم بازار نیست و میتواند ناشی از اختلال در قیمتهای نسبی و تلاش مصرفکنندگان برای پوشش ریسک تورم باشد.
نیلی در بخش دیگری از سخنان خود به فاصله میان رشد ۵۶ درصدی نقدینگی و تورم بالای ۹۰ درصد اشاره کرد و توضیح داد که این شکاف بیش از ۳۰ واحد درصدی، نشاندهنده کاهش قدرت خرید نقدینگی و تشدید محدودیت منابع مالی در اقتصاد است.
به گفته او، کاهش نقدینگی واقعی، جریان نقدی بنگاهها را تحت فشار قرار داده و تأمین سرمایه در گردش را دشوارتر کرده است. در چنین شرایطی، برخی شرکتها در پرداخت بهموقع حقوق، دستمزد و سایر تعهدات مالی با مشکل مواجه میشوند.
این اقتصاددان معتقد است خدمات BNPL میتوانند بخشی از این فاصله زمانی را پوشش دهند و در عمل نقشی مشابه «مساعده» برای مصرفکنندگان داشته باشند؛ به این معنا که افراد بتوانند پیش از دریافت حقوق یا درآمد خود، کالاهای موردنیازشان را تهیه کنند.
نیلی این بخش از بازار را فرصتی برای شرکتهای فعال در حوزه خرید اعتباری دانست، اما تأکید کرد که چنین خدماتی تنها میتوانند فشار ناشی از کمبود نقدینگی و تأخیر در دریافت درآمد را کاهش دهند و جایگزین بهبود شرایط اقتصادی شوند.
خرید اعتباری در بحران اقتصادی دائمی، پیشخورکردن درآمدی است که فردا هم وجود نخواهد داشت
نیلی با اشاره به کاهش قدرت خرید خانوارها توضیح داد که بخشی از مصرفکنندگان برای حفظ سطح مصرف گذشته، ناچار به استفاده از درآمد آینده خود شدهاند. به گفته او، در شرایطی که خانوارها حتی برای خرید کالاهای ضروری مانند گوشت با محدودیت مالی مواجهاند، استفاده از اعتبار میتواند به حفظ موقت مصرف کمک کند.
بااینحال، او یکی از مهمترین ریسکهای صنعت خرید اعتباری را نامشخصبودن ماهیت شوکهای اقتصادی دانست و این پرسش را مطرح کرد که آیا کاهش درآمد و قدرت خرید خانوارها موقتی است یا در بلندمدت ادامه خواهد داشت.
نیلی توضیح داد که اگر شوک اقتصادی موقت باشد، ابزارهای اعتباری میتوانند با توزیع هزینهها در طول زمان، به حفظ مصرف خانوار کمک کنند؛ اما اگر کاهش درآمد دائمی باشد، استفاده از اعتبار به معنای پیشخورکردن درآمد آیندهای خواهد بود که ممکن است فردا هم وجود نداشته باشد.
او هشدار داد که تداوم چنین شرایطی میتواند به افزایش نرخ نکول، یعنی ناتوانی مشتریان در بازپرداخت تعهدات اعتباری، منجر شود.
این اقتصاددان همچنین از مدیران مالی شرکتهای BNPL خواست پایینبودن نسبی نرخ نکول فعلی را نشانهای قطعی از نبود ریسک تلقی نکنند و با درنظرگرفتن احتمال افزایش زیان، ذخایر مالی لازم را پیشبینی کنند.

دیدگاهتان را بنویسید