مدیرعامل اسنپپی:بازار خرید اعتباری ایران تا پایان سال ۱۴۰۵ به ۴۰۰ همت میرسد
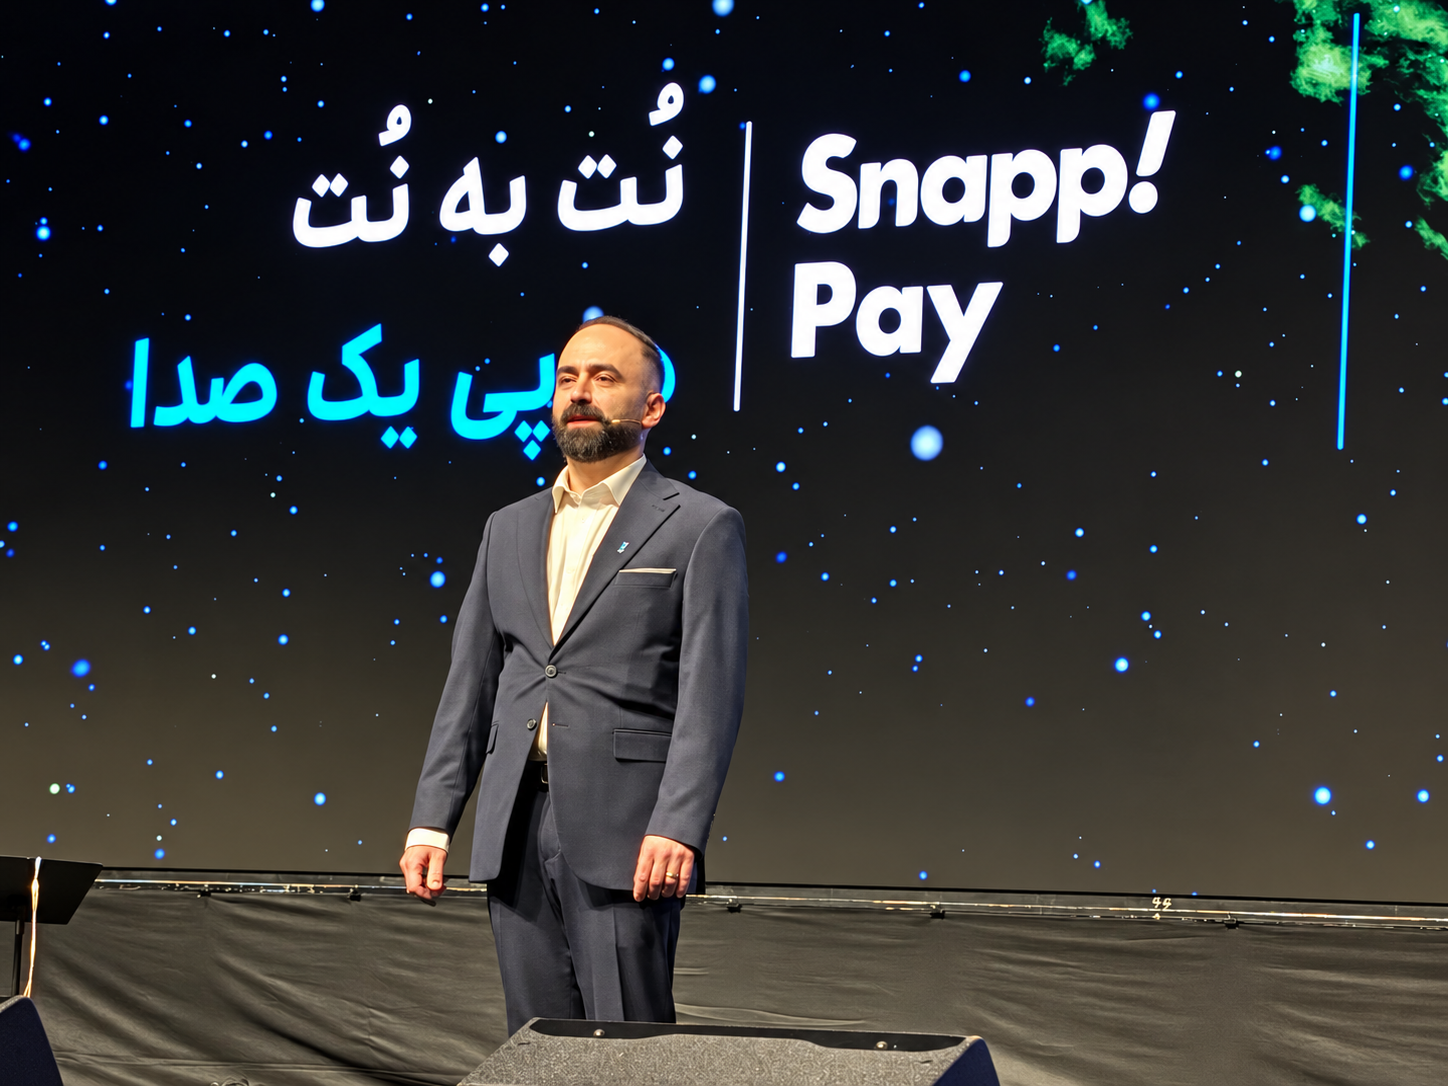
به گزارش ایرانیان استارتاپ، مجید حسامی، بنیانگذار و مدیرعامل اسنپپی، روز دوشنبه ۴ آبان ۱۴۰۵ در رویداد رونمایی از «گزارش صنعت BNPL ایران به روایت اسنپپی»، با تشریح روند شکلگیری و توسعه بازار خرید اعتباری در ایران اعلام کرد که اندازه این بازار از ۴ همت در سال ۱۴۰۱ به ۱۶ همت در سال ۱۴۰۲، ۵۸ همت در سال ۱۴۰۳ و ۱۳۲ همت در سال ۱۴۰۴ رسیده است.
به گفته او، همزمان با این رشد، سهم BNPL از خردهفروشی آنلاین ایران نیز از ۴ درصد در سال ۱۴۰۱ به ۷ درصد در سال ۱۴۰۲، ۱۵ درصد در سال ۱۴۰۳ و ۱۷ درصد در سال ۱۴۰۴ افزایش یافته است.
حسامی با اشاره به اینکه سهم این روش پرداخت از خردهفروشی آنلاین ایران اکنون از کشورهایی مانند آمریکا و بریتانیا بیشتر است، پیشبینی کرد که این سهم تا پایان سال جاری به ۲۸ درصد برسد.
او همچنین اعلام کرد که از آغاز فعالیت اسنپپی تاکنون، ۱۷۵ میلیون سفارش اعتباری در این پلتفرم ثبت شده است. به گفته حسامی، میانگین سفارشهای اعتباری اسنپپی در شهریور ۱۴۰۵ از یک میلیون سفارش در روز فراتر رفته که معادل بیش از ۱۱ سفارش در هر ثانیه است.
از نخستین تراکنش اعتباری تا توسعه خرید چهارقسطه
بنیانگذار اسنپپی با مرور روند شکلگیری این کسبوکار توضیح داد که فعالیت آن از تیر ۱۳۹۹ آغاز شد و نخستین تراکنش اعتباری در آذر همان سال، برای پرداخت هزینه یک سفر اسنپ با سقف اعتبار ماهانه ۲۰۰ هزار تومان ثبت شد.
او انتخاب تاکسی اینترنتی اسنپ برای آغاز فعالیت را ناشی از تعداد بالای تراکنشها، مبالغ کوچک خرید و امکان بررسی مستمر رفتار کاربران دانست؛ رویکردی که به توسعه تدریجی مدل اعتبارسنجی این مجموعه کمک کرد.
در خرداد ۱۴۰۰، سرویس اسنپفود با سقف اعتبار ماهانه ۵۰۰ هزار تومان به این خدمات اضافه شد و اسنپمارکت نیز در تیر همان سال به جمع پذیرندگان پیوست.
اسنپپی در تیر ۱۴۰۱ خرید چهارقسطه را با سقف اعتبار یک تا پنج میلیون تومان آغاز کرد. یک سال بعد، در تیر ۱۴۰۲، امکان خرید حضوری مبتنی بر کارت معرفی شد و در اسفند همان سال، خرید حضوری از طریق بارکد نیز در دسترس قرار گرفت.
حسامی همچنین از ثبت ۱۰۰ هزار سفارش تجارت الکترونیکی در بلکفرایدی ۱۴۰۲ و ثبت ۳۵۴ هزار سفارش چهارقسطه در یک روز در آذر ۱۴۰۳ خبر داد که به گفته او، رقم دوم رکوردی در تجارت الکترونیک ایران محسوب میشد.
اسنپپی در سال ۱۴۰۳ خدمات اعتبار بانکی و کیف پول خود را نیز توسعه داد و در آبان ۱۴۰۴، امکان استفاده از خدمات اعتباری در تجارت اجتماعی را برای کسبوکارهای اینستاگرامی معرفی کرد.
۹۵ درصد کاربران اسنپپی در آغاز فاقد رتبه اعتباری بانکی بودند
حسامی با اشاره به شرایط بازار ایران در زمان آغاز فعالیت اسنپپی گفت که در سال ۱۳۹۹، از هر ۱۰۰ ایرانی، ۹۱ نفر حساب بانکی و ۷۲ نفر تلفن هوشمند داشتند، اما تنها ۲۵ نفر از هر ۱۰۰ بزرگسال ایرانی موفق به دریافت وام یا اعتبار رسمی شده بودند.
به گفته او، از میان ۷۵ نفر باقیمانده، ۴۰ نفر برای تأمین نیازهای مالی خود از خانواده یا دوستان قرض میگرفتند. همچنین در آن زمان، از هر ۱۰۰ ریال تراکنش در کشور، تنها ۰.۳ ریال به کارتهای اعتباری اختصاص داشت.
حسامی با تأکید بر اینکه زیرساخت استفاده از خدمات مالی دیجیتال در ایران وجود داشت، اما دسترسی به اعتبار رسمی محدود بود، اعلام کرد که ۹۵ درصد کاربران اسنپپی هنگام آغاز استفاده از خدمات این پلتفرم، هیچ رتبهای در نظام اعتبارسنجی بانکی نداشتند.
سهم خرید اعتباری از بازار حضوری ایران کمتر از نیم درصد است
مدیرعامل اسنپپی، خرید حضوری، تجارت اجتماعی و افزایش عمق اعتبار را سه محرک اصلی رشد آینده بازار BNPL ایران معرفی کرد.
او توضیح داد که در حال حاضر سهم BNPL از خریدهای حضوری ایران کمتر از ۰.۵ درصد است، درحالیکه این سهم در بازارهای بالغ بین یک تا چهار درصد قرار دارد.
حسامی همچنین با اشاره به رشد جهانی این صنعت اعلام کرد که ارزش بازار BNPL در تجارت الکترونیک جهان از ۹۸ میلیارد دلار در سال ۲۰۲۰ به ۳۶۲ میلیارد دلار در سال ۲۰۲۵ رسیده است.
بر اساس برآورد ارائهشده در این رویداد، در صورت افزایش ضریب نفوذ خرید اعتباری، ارزش بازار BNPL ایران میتواند تا سال ۲۰۳۰ از ۱.۱ میلیارد دلار به ۶.۳ میلیارد دلار برسد. در این چشمانداز، حدود دو سوم بازار به کانال خرید حضوری اختصاص خواهد داشت.
توسعه اعتباردهی بدون وثیقه با مدل اختصاصی اعتبارسنجی
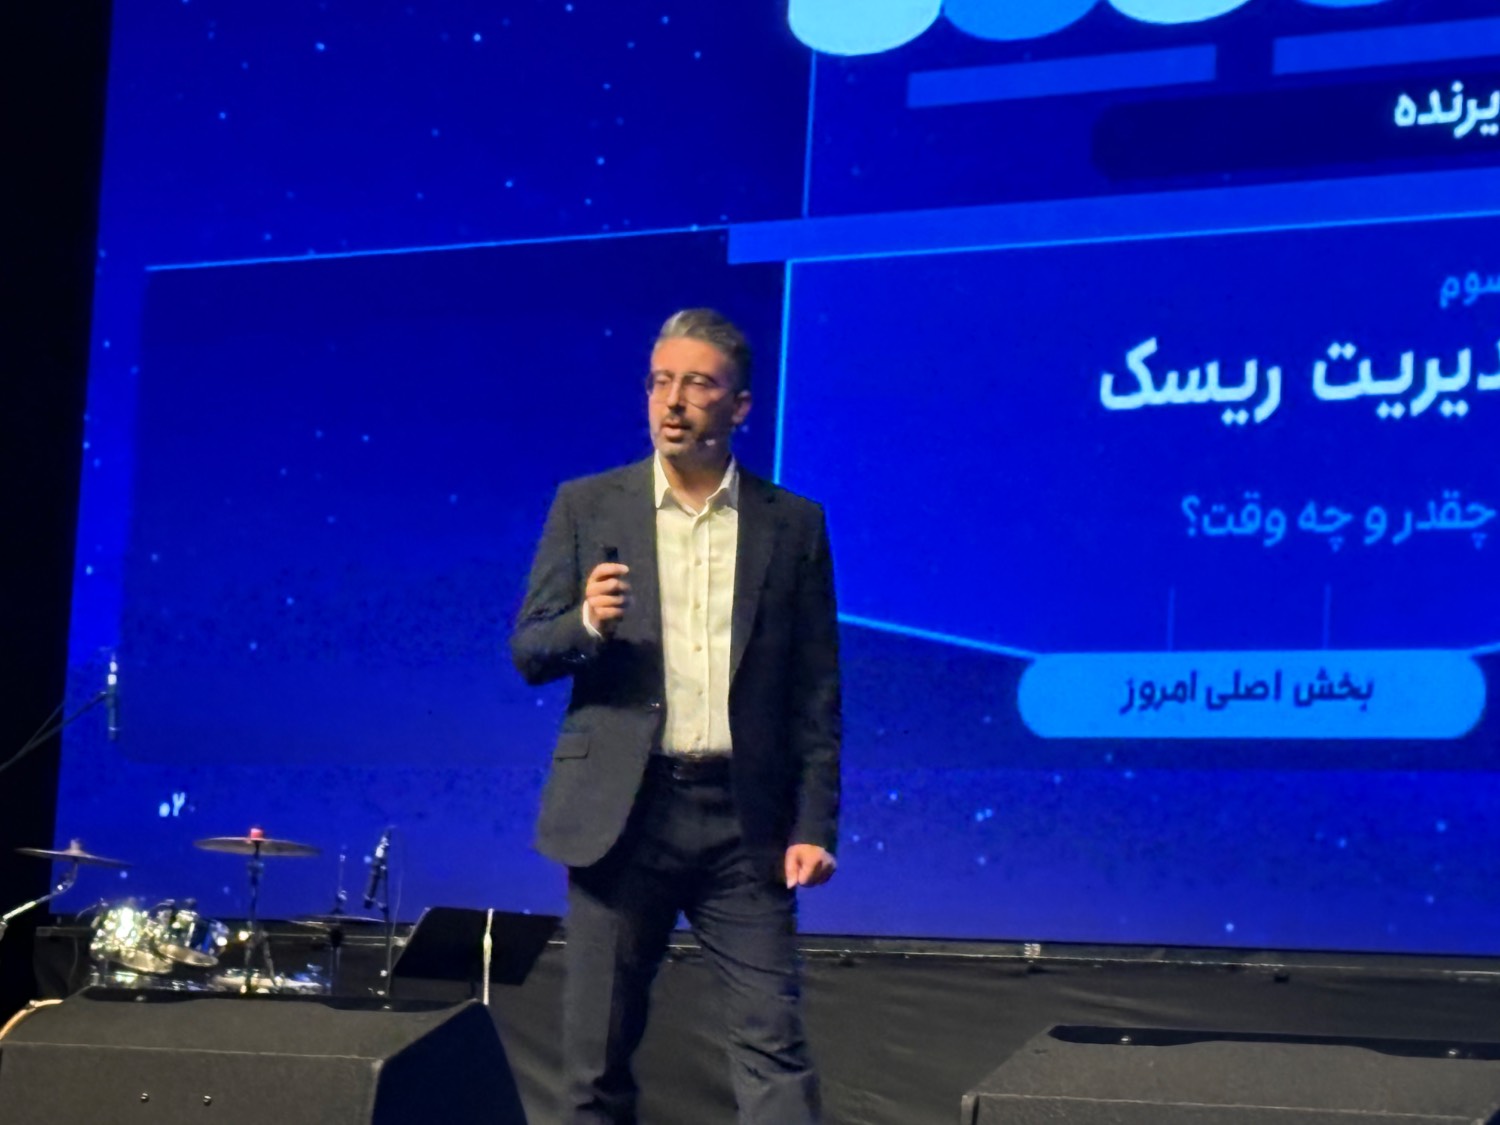
در ادامه این رویداد، احسان رحمانینیا، معاون مالی و عضو هیئتمدیره اسنپپی، با اشاره به چالشهای تأمین مالی و مدیریت ریسک در صنعت خرید اعتباری گفت که برخلاف شرکتهای پیشرو جهانی، بخش عمده ابزارهای متنوع تأمین مالی در اختیار فینتکهای اعتباری ایران قرار ندارد.
او تأکید کرد که اسنپپی از ابتدای فعالیت، مدیریت ریسک اعتباری را بر عهده گرفته و این ریسک را به پذیرندگان یا تأمینکنندگان مالی منتقل نکرده است.
رحمانینیا یکی از مهمترین چالشهای آغاز فعالیت اسنپپی را ارائه اعتبار بدون وثیقه، در شرایط نبود زیرساختهای آماده و فرهنگ اعتباری تثبیتشده دانست.
به گفته او، اسنپپی برای برطرفکردن محدودیتهای نظام اعتبارسنجی بانکی، مدل اختصاصی خود را با استفاده از ردپای دیجیتال و رفتار کاربران در اکوسیستم اسنپ توسعه داد.
معاون مالی اسنپپی اعلام کرد که شاخص AUC مدل اعتبارسنجی این شرکت، که معیاری برای سنجش قدرت تفکیک ریسک اعتباری است، از ۶۸ درصد در ابتدای فعالیت به ۸۱ درصد رسیده است.
او همچنین توسعه ابزارهای تأمین مالی، بهویژه استفاده از ظرفیت بازار سرمایه، را از الزامات رشد آینده این صنعت دانست و بر ضرورت مذاکره با نهادهای تنظیمگر برای فراهمشدن دسترسی به این ابزارها تأکید کرد.
۸۹ درصد بازپرداختهای اسنپپی در دوران جنگ ۴۰ روزه بهموقع انجام شد
رحمانینیا با اشاره به تأثیر جنگ بر رفتار اعتباری کاربران توضیح داد که اسنپپی از سال ۱۴۰۳ اجرای آزمونهای تنش مالی را برای ارزیابی تابآوری کسبوکار در شرایط بحرانی آغاز کرده بود.
او افزود که در طراحی این آزمونها، تجربه کشورهایی مانند اوکراین، روسیه و سوریه بررسی شد تا آثار احتمالی جنگ بر نرخ نکول و بازپرداخت اعتبارات ارزیابی شود.
به گفته معاون مالی اسنپپی، نرخ نکول اعتبارات این شرکت در جریان جنگ افزایش یافت، اما پس از آن به روند پیشین بازگشت.
رحمانینیا اعلام کرد که در دوره ۱۲ ماهه مورد بررسی که جنگ ۴۰ روزه را نیز شامل میشد، ۸۹ درصد بازپرداختهای اعتباری اسنپپی در موعد مقرر یا زودتر انجام شده است.
او همچنین با اشاره به ادامه توسعه خدمات اعتباری در سالهای ۱۴۰۴ و ۱۴۰۵، از افزایش سقف اعتبار ماهانه اسنپپی به ۱۰۰ میلیون تومان خبر داد.
معاون مالی اسنپپی در پایان، مدیریت نقدینگی، پیشبینی جریان ورودی و خروجی منابع مالی و توسعه مدلهای اعتبارسنجی را از عوامل مؤثر بر حفظ پایداری فعالیت این شرکت عنوان کرد.
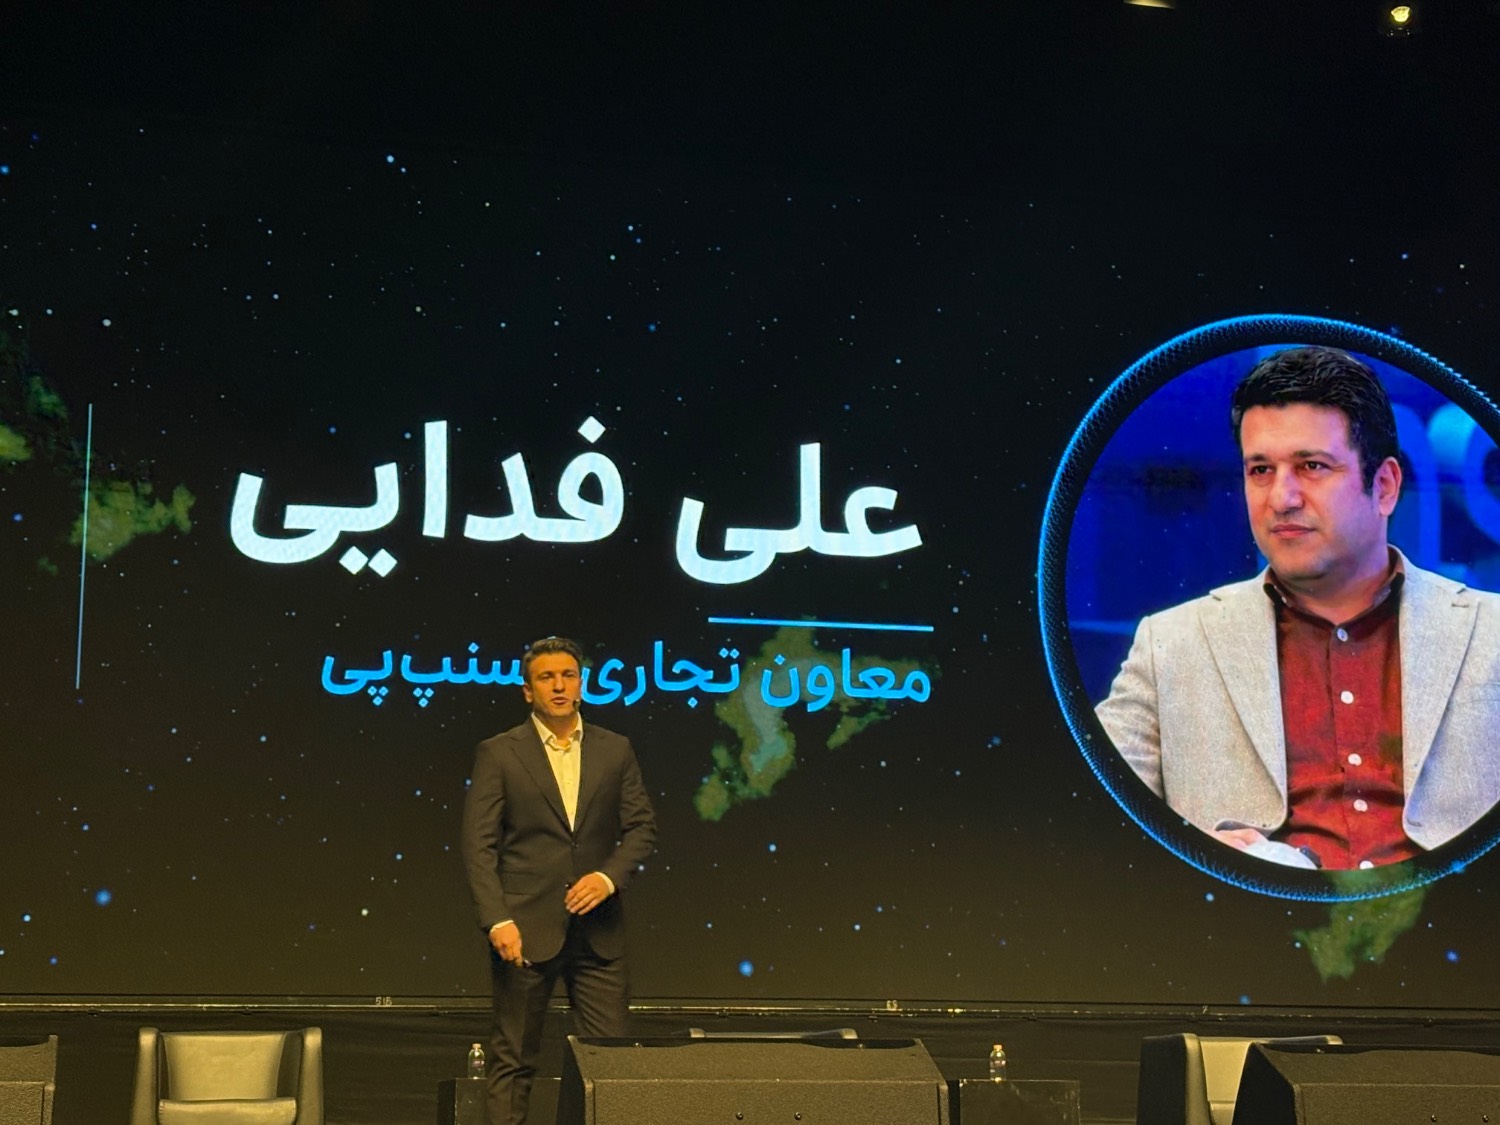
اسنپپی، موتور محرک رشد کسبوکارهاست
علی فدایی، معاون تجاری اسنپپی، در ارائهای با عنوان «هزاران نت، یک سمفونی» به نقش این پلتفرم در رشد کسبوکارها و مدلهای همکاری با پذیرندگان پرداخت.
او با تأکید بر حفظ هویت مستقل کسبوکارها گفت: «پذیرندگان میتوانند با استفاده از زیرساختها و امکانات اسنپپی، ضمن حفظ مشتریان فعلی خود، شبکه مشتریانشان را نیز گسترش دهند.»
به گفته فدایی، اسنپپی متناسب با اندازه و نیاز کسبوکارها، دو مدل همکاری برای کسبوکارهای کوچک و متوسط و کسبوکارهای بزرگ در نظر گرفته است. در مدل نخست، اسنپپی با افزایش قدرت خرید مشتریان، هدایت ترافیک به فروشگاهها، اجرای کمپینهای فروش و فراهمکردن امکان تصمیمگیری مبتنی بر داده، به رشد کسبوکارها کمک میکند. همکاری با کسبوکارهای بزرگ نیز بر سه محور ایجاد فرصتهای جدید، اجرای کمپینهای مشترک و ارائه مزیتهای متمایز به مشتریان متمرکز است.
فدایی همچنین به توسعه خدمات اعتباری اسنپپی و افزایش دورههای بازپرداخت به ۶، ۹ و حتی ۱۲ قسط اشاره کرد.
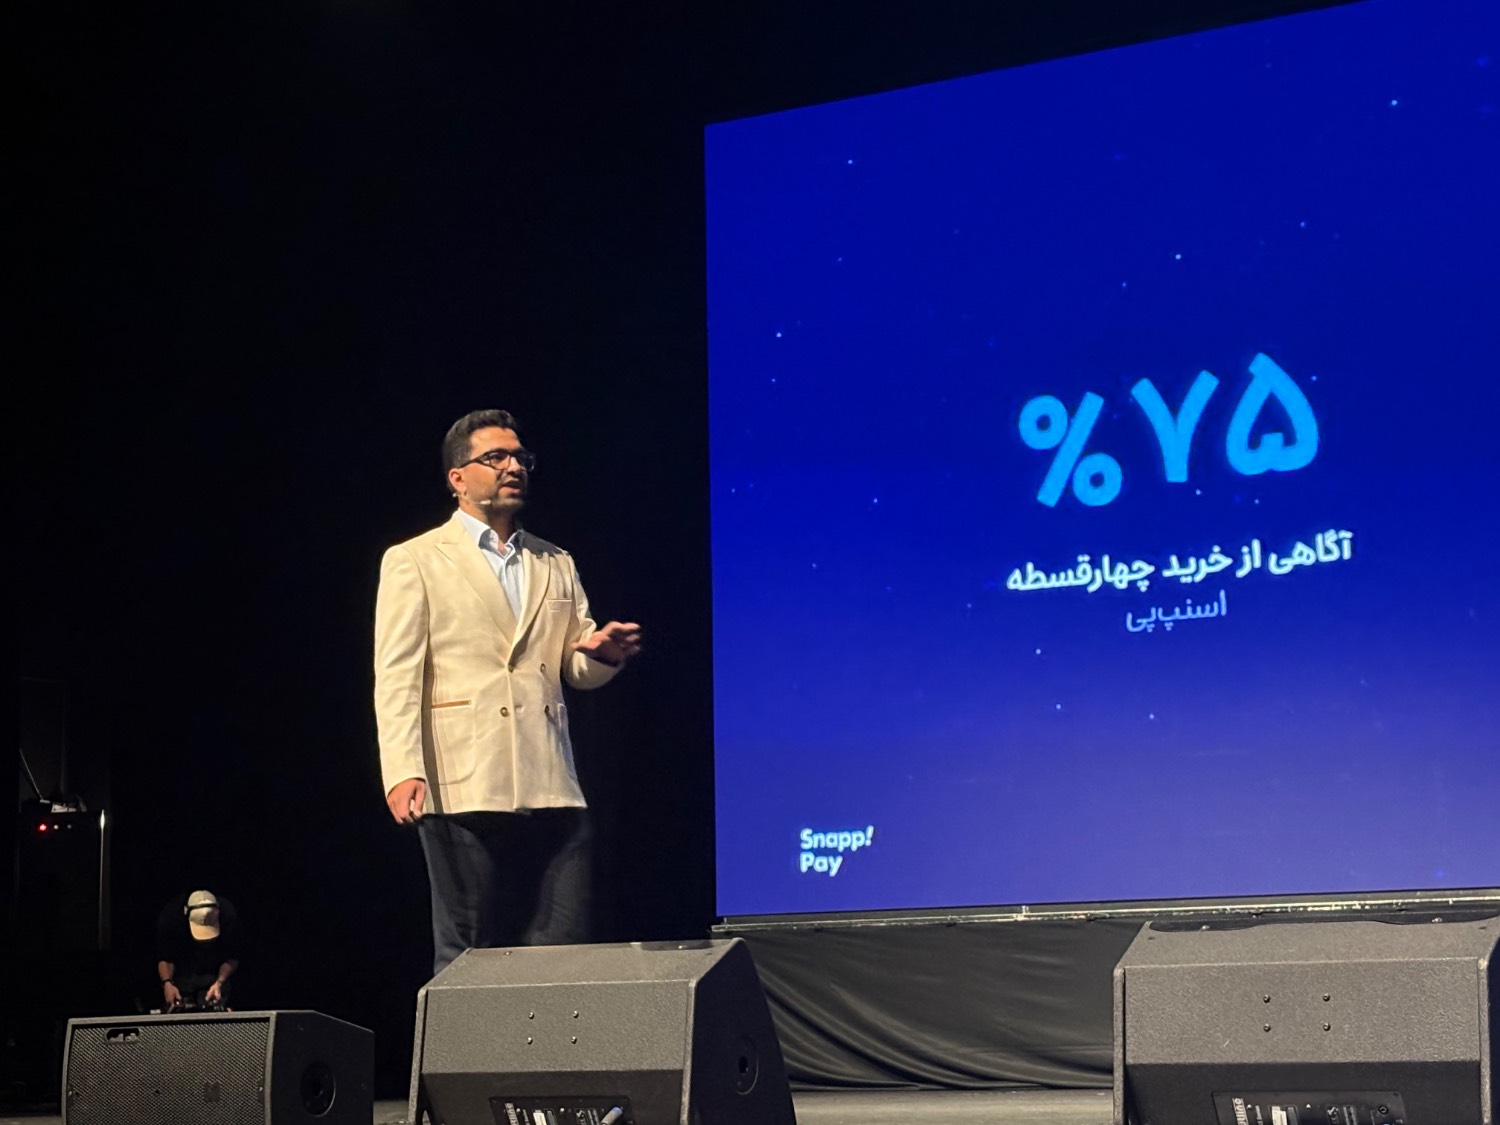
۹۹ درصد سفارشها متعلق به مشتریانی با حداقل دو خرید است
مهدی یگانه، معاون بازاریابی اسنپپی، در ارائهای با عنوان «هارمونی نتها» به بررسی رفتار خرید کاربران و نقش این پلتفرم در هدایت مشتریان به فروشگاههای پذیرنده پرداخت.
به گفته یگانه، میانگین تعداد سفارشهای هر کاربر اسنپپی به ۲۴ سفارش رسیده است. همچنین، این پلتفرم ۴۲ میلیون ارجاع از بخش جستوجوی محصولات به فروشگاهها و بیش از ۲.۴ میلیون ارجاع کاربر به شبکه پذیرندگان ثبت کرده است. او افزود حدود ۸۷ درصد سفارشها از صفحه اصلی اسنپپی آغاز میشوند.
یگانه همچنین اعلام کرد که در یک سال گذشته، ۹۹ درصد سفارشهای اسنپپی توسط کاربرانی ثبت شده که دستکم دو بار خرید کردهاند.
به گفته او، بررسی رفتار کاربرانی که در سال ۱۴۰۱ به سرویس چهارقسطه اسنپپی پیوستهاند نیز نشان میدهد مبلغ خرید آنها در چهارمین سال عضویت حدود ۹ برابر شده است؛ رشدی که به گفته یگانه، از نرخ تورم این دوره فراتر بوده است.

دیدگاهتان را بنویسید