عضو هیئتمدیره بانک کشاورزی:رقابت بانکها در آینده از تعداد شعب به هوشمندتر شدن مدل بانکداری میرسد
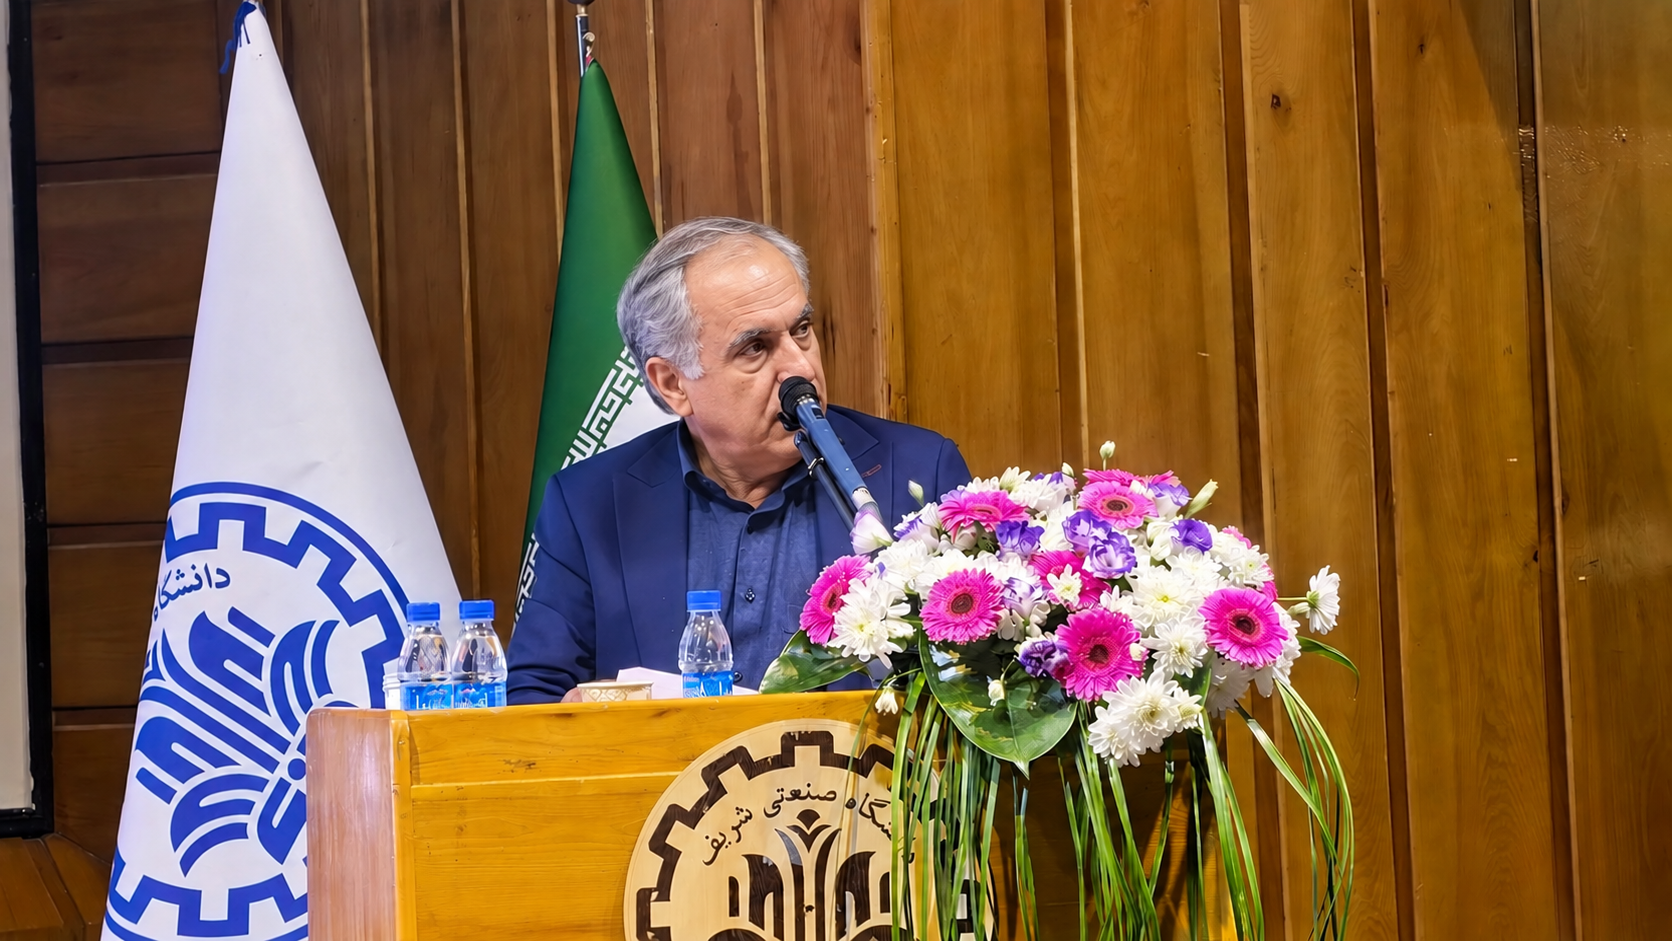
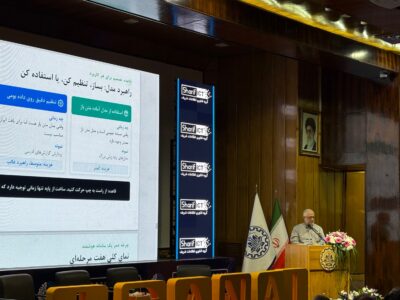
حمید سیدی، عضو هیئتمدیره بانک کشاورزی، با اشاره به ظرفیت بالای بانکها برای استفاده از هوش مصنوعی گفت که برخورداری از حجم گستردهای از دادههای منسجم، نظام بانکی را به یکی از حوزههای مستعد برای توسعه کاربردهای هوش مصنوعی تبدیل کرده است.
او با اشاره به شرایط اقتصادی کشور و محدودیتهای ناشی از تحریمها گفت: «کشور در شرایطی قرار دارد که ناچار است بخشی از اولویتهای خود را متناسب با مسائل و محدودیتهای موجود تغییر دهد. با این حال، اسناد بالادستی از جمله برنامه هفتم توسعه، حرکت از اقتصاد سنتی به سمت اقتصاد دیجیتال را مورد تأکید قرار دادهاند و نظام بانکی نیز باید در همین مسیر حرکت کند.»
سیدی افزود: «موضوعاتی مانند نظامهای پرداخت، نظارت بانکی، امنیت داده و افزایش کارایی نظام بانکی از حوزههایی هستند که میتوان آنها را با استفاده از ظرفیت هوش مصنوعی توسعه داد.»
برنده بانکداری آینده، بانکی با بیشترین پروژه هوش مصنوعی نیست
عضو هیئتمدیره بانک کشاورزی تأکید کرد که رقابت بانکها در حوزه هوش مصنوعی نباید به تعداد پروژهها یا پیشگامی در اجرای آنها محدود شود و گفت: «مسئله اصلی برای نظام بانکی این نیست که کدام بانک زودتر وارد حوزه هوش مصنوعی شده یا بیشترین پروژه را اجرا کرده است. بانک برنده لزوماً بانکی نیست که بیشترین پروژه هوش مصنوعی را داشته باشد؛ بلکه بانکی است که بتواند دادههای قابلاعتماد و ایمن را به تصمیم بهتر، تجربه بهتر، ریسک کمتر و ارزش اقتصادی بیشتر تبدیل کند.»
به گفته او، زمین رقابت در صنعت بانکداری نیز در حال تغییر است و شاخصهایی مانند تعداد شعب دیگر بهتنهایی نمیتوانند مزیت رقابتی بانکها را تعیین کنند.
سیدی گفت: «زمین رقابت در بانکداری در حال تغییر است. دیگر مانند گذشته نمیتوان مزیت رقابتی را صرفاً براساس تعداد شعب یا جذب منابع ارزانقیمت تعریف کرد. بانکداری دیجیتال نیز نباید فقط به اپلیکیشن، خدمات غیرحضوری و تجربه کاربری محدود شود؛ بلکه مدل بانکداری، معماری سازمانی و شیوه ارائه خدمات باید هوشمند شود.»
او هوش مصنوعی را یکی از ابزارهای اصلی این تحول دانست و تأکید کرد که زیرساخت فناوری، معماری سازمانی و حاکمیت داده از الزامات حرکت بانکها به سمت مدلهای هوشمند هستند.
رقابت بانکها در آینده از تعداد شعب به هوشمندتر شدن مدل بانکداری میرسد
سیدی معتقد است رقابت آینده بانکها نه بر سر تعداد شعب یا تعداد پروژههای هوش مصنوعی، بلکه بر سر هوشمندتر کردن مدل بانکداری خواهد بود.
به گفته او، مزیت رقابتی زمانی شکل میگیرد که دادههای بانکی، رفتاری، اقتصادی و کشاورزی به شناخت بهتر، تصمیمگیری دقیقتر و در نهایت ایجاد ارزش برای مشتری، بانک و اقتصاد کشور منجر شوند. در بانک کشاورزی نیز این مسیر به معنای عبور از نقش صرفاً تأمینکننده مالی و حرکت به سمت ارائه خدمات هوشمند به بخش کشاورزی است.
عضو هیئتمدیره بانک کشاورزی با اشاره به زیرساختهای گسترده بانکها در حوزه ذخیرهسازی و پردازش داده گفت: «بانکها از زیرساختهای مناسبی برخوردارند و امکان سرمایهگذاری در حوزههایی مانند سرورها، ذخیرهسازی و پردازش داده را دارند. اما مسئله مهم این است که این زیرساخت و داده چگونه به خدمت و در نهایت به ارزش اقتصادی برای مشتری و بانک تبدیل شود.»
او با بیان اینکه هوش مصنوعی میتواند رابطه میان بانک و مشتری را نیز تغییر دهد، به ظرفیتهای این فناوری در بانک کشاورزی اشاره کرد و گفت: «سؤال اصلی ما این است که رابطه کشاورز با بانک در آینده چگونه باید باشد. آیا کشاورز برای هر نیاز خود باید به شعبه مراجعه یا صرفاً از یک اپلیکیشن استفاده کند، یا میتوان با کمک هوش مصنوعی مدلی ایجاد کرد که نیاز او را شناسایی و متناسب با آن خدمت ارائه کند؟»
سیدی ادامه داد: «یک پلتفرم هوشمند میتواند نیاز کشاورز را شناسایی کند و تنها به تأمین مالی محدود نباشد. کشاورز میتواند درباره مسائل مرتبط با مزرعه، کیفیت آب، شرایط آبوهوایی و دیگر نیازهای تولید از این بستر استفاده کند و خدمات مورد نیاز خود را دریافت کند.»
به گفته او، تحقق چنین مدلی مستلزم ایجاد معماری سازمانی مناسب، توسعه زیرساختها و استفاده از ظرفیت نیروی انسانی متخصص است. سیدی همچنین از آغاز همکاریهایی میان بانک کشاورزی و دانشگاه برای توسعه پروژههای مرتبط با هوش مصنوعی خبر داد.
دادههای بانکی و کشاورزی باید به تصمیم و ارزش اقتصادی تبدیل شوند
سیدی مهمترین مزیت بانکها در عصر هوش مصنوعی را حجم گسترده دادههای آنها دانست و گفت: «مزیت رقابتی آینده بانکها در این است که بتوانند دادههای بانکی، رفتاری، تعاملی، اقتصادی و کشاورزی را ابتدا به شناخت، سپس به تصمیم و در نهایت به ارزش تبدیل کنند؛ ارزشی که هم برای مشتری، هم برای بانک و هم برای اقتصاد کشور قابل لمس باشد.»
او تأکید کرد که هوشمندسازی در بانک کشاورزی میتواند این بانک را از نقش سنتی تأمینکننده منابع مالی فراتر ببرد و زمینه ارائه مجموعه گستردهتری از خدمات هوشمند به بخش کشاورزی را فراهم کند.
عضو هیئتمدیره بانک کشاورزی در پایان گفت: «آینده بانکداری در هوشمند شدن مدل بانک است. در بانک کشاورزی نیز باید هدف مشخصی برای حرکت به سمت بانکداری هوشمند داشته باشیم؛ مدلی که در آن داده به شناخت، شناخت به تصمیم و تصمیم به ارزش برای مشتری، بانک و اقتصاد کشور تبدیل شود.»

دیدگاهتان را بنویسید